

La Corte Suprema falló a favor de Vicentin en millonaria causa contra AFIP

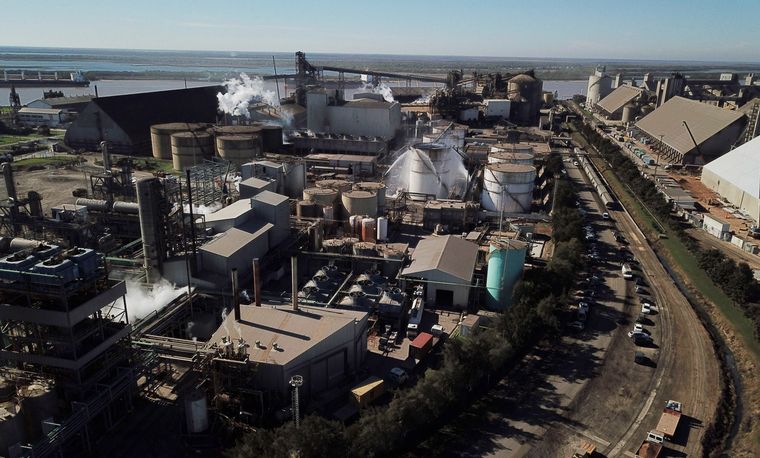
La Corte Suprema de Justicia falló en contra de la AFIP en una causa promovida por la cerealera Vicentin, relativa a la determinación del impuesto a las ganancias en exportaciones de productos agrícolas a empresas independientes residentes y no residentes en países de baja o nula tributación.
Por unanimidad, el Tribunal consideró que la interpretación del Fisco Nacional no se ajustaba a la ley de impuesto a las ganancias. En el 2007, la AFIP determinó el impuesto a las ganancias de Vicentin correspondiente a los períodos fiscales 2001 y 2002.
El monto de la diferencia fue, para el ejercicio 2001, de $ 476.334,03 en concepto de impuestos, $731.887.23 por intereses, y $952.668,06 por multa; y para el ejercicio 2002, de $14.898.848,43 (por ajuste de quebrantos).
El Tribunal Fiscal y la Cámara Nacional de Apelaciones en lo Contencioso Administrativo Federal dejaron sin efecto la determinación, y la AFIP interpuso recurso extraordinario ante la Corte Suprema.
La cuestión a resolver, principalmente, era si la empresa contribuyente debía ajustar los precios de las exportaciones de commodities a empresas independientes –residentes o no en países de baja o nula tributación– al índice FOB oficial que fijaba la Secretaría de Agricultura Ganadería y Pesca del día de la operación respectiva, en el marco del régimen de productos agrícolas previsto en la ley 21.453.
El Tribunal interpretó el artículo 8, inciso "a" de la ley de impuesto a las ganancias que regía al momento de los hechos y consideró que el Fisco no estaba autorizado para tomar como referencia de los precios de exportación al precio mayorista (de destino u origen) cuando el exportador pudiese efectivamente demostrar que los precios de venta pactados por él con empresas independientes eran precios de libre competencia.
Sobre esa base, consideró que la decisión de la Cámara -que valoró la prueba del expediente y concluyó que las operaciones efectuadas por la empresa se ajustaron a las condiciones normales de mercado- no fue arbitraria, sino el resultado del criterio de selección y valoración del material probatorio que corresponde a los jueces de la causa, consignó Cadena3.
En ese contexto, resolvió que no podía considerarse a los índices de precios fijados por la Secretaría de Agricultura, Ganadería, Pesca y Acuicultura de la ley 21.453 de productos agrícolas como el "precio mayorista vigente en el lugar de origen" requerido por el artículo 8°, inciso a, de la ley de impuesto a las ganancias.
En efecto, la finalidad de la ley 21.453 al fijar el mencionado índice oficial no fue la de determinar la ganancia neta de fuente argentina derivada de exportaciones regulada por el citado artículo 8°, sino permitir que las ventas al exterior de productos de origen agrícola registradas quedasen sujetas a un régimen tributario, de alícuotas, aranceles y base imponible uniforme a la fecha de cierre de cada venta.
Por ello, la Corte confirmó la sentencia de la Cámara y dejó sin efecto el ajuste fiscal.


Consumo en caída: los argentinos comen 5 kilos menos de carne que el año pasado
Nacionales15 de septiembre de 2026Sueños Compartidos: la Justicia absolvió a De Vido y condenó a López y los hermanos Schoklender
Nacionales15 de septiembre de 2026

La mora en los créditos a las familias alcanzó el 18% en julio y acumula 21 meses de subas
Nacionales14 de septiembre de 2026
El Ejecutivo enviará al Congreso el Presupuesto 2027 en medio de las negociaciones con gobernadores
Nacionales13 de septiembre de 2026
Anses aumenta jubilaciones en octubre: de cuánto será la suba y cuál es el nuevo haber mínimo
Nacionales12 de septiembre de 2026


Municipio adoptó medidas ante una denuncia contra un agente de Guardia Urbana Municipal

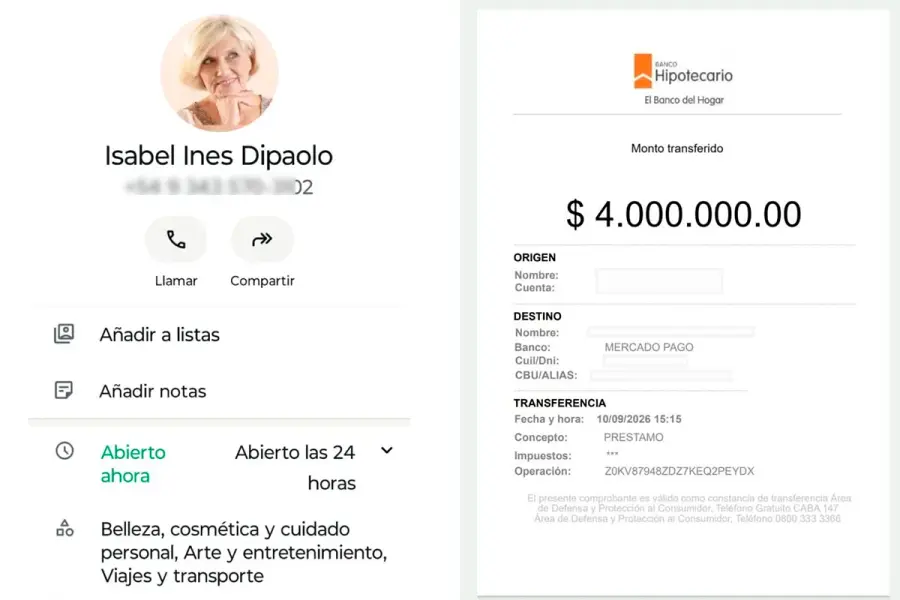
Simularon transferirle $4 millones y le reclamaron que los devolviera
Policiales/Judiciales14 de septiembre de 2026
Martes sin atención al público ni a abogados en el Juzgado de Paz y Familia de Crespo

Implementarán monitoreo externo permanente en móviles de contralor ciudadano municipal