Menos ingresos y mayor morosidad: el 54% de los argentinos dejó de pagar o tuvo algún atraso, según un informe privado

La presión sobre los ingresos de los hogares se refleja en la capacidad de las familias para afrontar sus obligaciones. En este sentido, el 54% de los argentinos aseguró haberse atrasado o haber dejado de pagar algún compromiso por motivos económicos durante los últimos meses.
Así surge de un informe de la Fundación Pensar y la consultora Casa Tres. Estos atrasos e incumplimientos se producen en un contexto en el que casi seis de cada diez argentinos tomaron un préstamo, utilizaron crédito o financiaron gastos recientemente, una proporción que aumenta entre las mujeres y los sectores de menores ingresos.
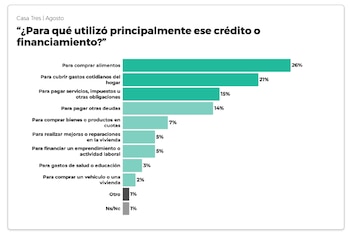
Pero el financiamiento no está siendo utilizado solamente para compras de bienes durables o consumos que pueden postergarse. Entre quienes recurrieron al crédito, el 26% lo destinó principalmente a comprar alimentos, el 21% a cubrir gastos cotidianos del hogar, el 15% a pagar servicios, impuestos u otras obligaciones y el 14% a cancelar deudas anteriores.
El informe resume el fenómeno como una transformación en el uso del financiamiento: el crédito deja de ser únicamente una herramienta para comprar en cuotas y, para una parte de los hogares, se convierte en un mecanismo para llegar a fin de mes.
Los usos que le dieron al financimiento los hogaresServicios, tarjetas y deudas, entre los principales atrasos
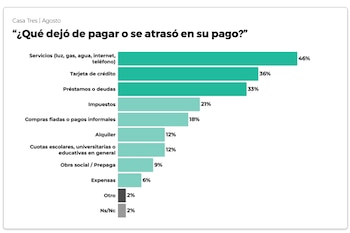
La contracara de la mayor utilización del financiamiento aparece en la mora. Entre las personas que declararon haberse atrasado o dejado de pagar algo, los servicios son la obligación que aparece con mayor frecuencia (46%), seguidos por las tarjetas de crédito (36%) y los préstamos u otras deudas (33%).
La situación presenta, además, una marcada diferencia según el nivel socioeconómico. El atraso declarado alcanza al 72% entre los sectores de menores ingresos, baja al 43% en el nivel medio y llega al 30% entre los sectores de mayores ingresos.
Entre las personas que declararon haberse atrasado o dejado de pagar algo, los servicios son la obligación que aparece con mayor frecuenciaEl panorama hacia adelante tampoco resulta sencillo para quienes ya tienen deudas. Solo el 36% de los endeudados considera que podrá saldarlas, mientras que un 37% cree que no podrá hacerlo y otro 26% no sabe si estará en condiciones de cumplir con sus obligaciones.
Cabe mencionar que en julio la irregularidad del crédito a las familias alcanzó el 12,9%. La dificultad se concentra especialmente en los préstamos personales y las tarjetas de crédito.
La encuesta de Casa Tres mide otra dimensión: no analiza únicamente los saldos de préstamos bancarios, sino que pregunta a las personas por atrasos o incumplimientos económicos en un conjunto más amplio de obligaciones.
Por eso, el 54% no significa que la mitad de los argentinos esté en mora bancaria. El dato señala, en cambio, que las dificultades para cumplir con pagos atraviesan la vida cotidiana de una parte importante de los hogares relevados.
Más crédito, pero también mayor presión sobre los ingresos
El informe plantea así una de las tensiones de la actual transición económica. La reducción de la inflación puede favorecer una mayor previsibilidad y crear condiciones para recuperar el ahorro y el crédito. Al mismo tiempo, muchas familias enfrentan ingresos ajustados, gastos esenciales elevados y cuotas que pesan cada vez más sobre sus presupuestos.
En ese contexto, el acceso al crédito y la capacidad de pagarlo aparecen como dos cuestiones diferentes. Una mayor cantidad de usuarios y operaciones puede ampliar las posibilidades de financiamiento, pero también puede incorporar a personas con ingresos más inestables.
También hay diferencias según la edad. Mientras los datos bancarios ubican una mayor incidencia de deudores morosos entre los grupos jóvenes, la encuesta registra más atrasos generales entre las personas de 45 a 60 años y un mayor pesimismo respecto de la posibilidad de cancelar las deudas entre los mayores de 60.
Los créditos hipotecarios, por su parte, presentan una irregularidad menor que otros tipos de financiamiento. El informe advierte que esto es compatible con las mayores garantías, exigencias de ingresos y criterios de selección asociados a ese tipo de préstamo, pero no permite extrapolar esa situación al conjunto del endeudamiento de los hogares.
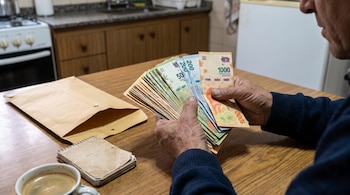
Muchas familias enfrentan ingresos ajustados, gastos esenciales elevados y cuotas que pesan cada vez más sobre sus presupuestos (Imagen Ilustrativa)En paralelo, la Fundación Pensar destacó que el Congreso analiza distintas alternativas para abordar el problema del endeudamiento. Los tres dictámenes que avanzaron plantean respuestas diferentes: mientras el de mayoría pone el foco en la transparencia y la prevención del sobreendeudamiento, una de las propuestas de minoría plantea mecanismos de regularización obligatoria y límites, y otra incorpora herramientas de refinanciación con apoyo estatal e insolvencia personal.
El informe considera que cualquier respuesta al problema del endeudamiento difícilmente pueda limitarse al sistema financiero. Aliviar una cuota puede ayudar a un hogar que atraviesa un descalce transitorio entre sus ingresos y sus obligaciones, pero “no resuelve por sí sola un déficit persistente del presupuesto familiar. La agenda financiera necesita una economía que genere empleo e ingresos sostenibles”.
Cuánto deben los deudores
La cantidad de personas afectadas y el dinero irregular se distribuyen de manera diferente. Según cálculos de EcoGo, la mitad de los morosos debe menos de $1,1 millón, pero representa sólo el 5% del monto en mora.
En el otro extremo, el 9,5% de los morosos, con deudas superiores a cinco salarios según la referencia del estudio, concentra el 58% del monto irregular. El promedio de deuda de este último grupo es de aproximadamente $18 millones.
“La diferencia tiene consecuencias para el diseño de una respuesta. Un programa puede alcanzar a muchas personas y abarcar una fracción pequeña del saldo deteriorado. Otro puede recuperar mucho dinero atendiendo pocos casos. Por eso, el éxito social y el recupero financiero deben medirse por separado. Una deuda pequeña puede ser difícil de pagar para un hogar de bajos ingresos, aunque represente poco en el balance de un acreedor”, remarcó la Fundación Pensar.
Y señaló que los saldos menores pueden resolverse mediante acuerdos simples y de bajo costo administrativo, mientras que las deudas de mayor monto requieren una evaluación individual más detallada. El monto de la deuda, por sí solo, no determina la capacidad de pago: también deben considerarse los ingresos, el patrimonio, las obligaciones simultáneas y las necesidades de cada hogar.
Infobae


Comenzaron a evacuar familias en Concordia por la creciente del río Uruguay
Entre Ríos07 de octubre de 2026
Menos ingresos y mayor morosidad: el 54% de los argentinos dejó de pagar o tuvo algún atraso, según un informe privado
Nacionales07 de octubre de 2026
La ANMAT prohibió el uso de dos suplementos promocionados para tratar problemas óseos y musculares
Nacionales07 de octubre de 2026
Una empresa centenaria entró en concurso tras cerrar una fábrica y despedir a 100 empleados
Nacionales07 de octubre de 2026:quality(75):max_bytes(102400)/https://assets.iprofesional.com/assets/jpeg/2026/10/626905.jpeg)
Un consumidor argentino paga por año entre 20 y 41 impuestos a los tres niveles de gobierno
Nacionales06 de octubre de 2026
Caputo, sobre las elecciones: “Les vamos a arrancar la cabeza como en octubre del año pasado”
Nacionales06 de octubre de 2026
Octubre Rosa 2026: la importancia de la detección temprana de cáncer de mama y los números que alertan a la Argentina
Nacionales05 de octubre de 2026
Más de 20.000 voluntarios se postularon para la visita del papa León XIV a Argentina
Nacionales05 de octubre de 2026


Joven herido tras chocar en una esquina de Libertador San Martín
Policiales/Judiciales06 de octubre de 2026
Hernán Góngora comprometió la permanencia de afectación del Móvil 1445 a Comisaría Crespo

Niña bajó del auto de su padre y fue embestida por otro vehículo


Choque de una camioneta y un camión provocó un vuelco en Ruta 12 y dejó dos personas heridas
Policiales/Judiciales06 de octubre de 2026